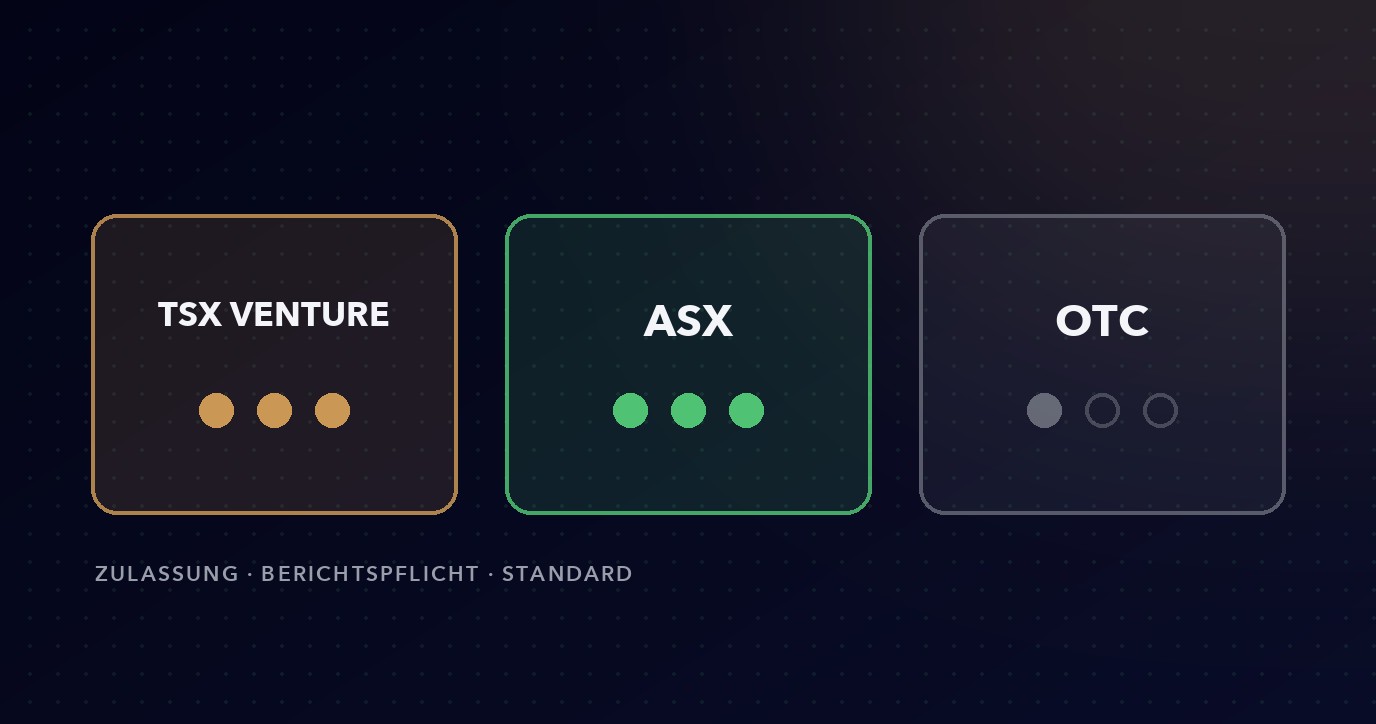
TSX Venture, ASX und OTC: Was deutsche Anleger über diese Handelsplätze wissen sollten
Viele interessante Nebenwerte notieren nicht in Frankfurt, sondern in Toronto, Sydney oder im US-Freiverkehr. Welche Regeln dort gelten, wo die Unterschiede liegen und worauf beim Handel aus Deutschland zu achten ist.
Carsten Schmider5 Min. Lesezeit
Das Wichtigste in Kürze
TSX Venture Exchange
Die TSX Venture ist die kanadische Börse für junge Unternehmen, historisch der wichtigste Platz für Rohstoffexplorer. Sie ist reguliert: Unternehmen müssen Zulassungsvoraussetzungen erfüllen und regelmäßig berichten. Für Bergbauprojekte gilt zusätzlich der Berichtsstandard NI 43-101, der vorschreibt, wie Ressourcen und Reserven zu ermitteln und zu veröffentlichen sind.
Dieser Standard ist der Grund, warum kanadische Explorer trotz ihrer Risiken vergleichsweise gut prüfbar sind: Es gibt eine verbindliche Form, in der die Zahlen vorliegen müssen, und eine benannte qualifizierte Person, die dafür geradesteht.
Australian Securities Exchange
Die ASX ist der zentrale australische Handelsplatz und deckt vom Großkonzern bis zum Explorer alles ab. Für Rohstoffprojekte gilt der JORC Code, das australische Gegenstück zu NI 43-101, mit ähnlicher Logik: definierte Kategorien für Ressourcen und Reserven, verantwortlich zeichnende Fachleute.
Praktisch relevant für europäische Anleger ist die Zeitverschiebung. Die australische Handelssitzung endet, bevor der europäische Handel richtig beginnt — Nachrichten treffen hier also oft auf einen Markt, der die Kursreaktion erst am nächsten Tag am Heimatplatz vollzieht.
Der US-Freiverkehr: OTC in Stufen
„OTC" ist keine Börse, sondern der außerbörsliche Handel über Händlernetze. Er ist in Stufen gegliedert, die sich in ihren Anforderungen deutlich unterscheiden — von Segmenten mit laufender Berichtspflicht und geprüften Abschlüssen bis zu solchen mit sehr geringen Anforderungen, in denen kaum überprüfbare Informationen vorliegen.
Die Stufe eines Unternehmens ist deshalb eine der ersten Informationen, die man nachsehen sollte. Sie sagt nichts über die Qualität des Geschäfts, aber viel darüber, wie gut man es überhaupt beurteilen kann.
Zweitnotierungen in Deutschland
Viele dieser Werte sind zusätzlich in Frankfurt, Stuttgart oder Berlin handelbar. Das ist bequem, hat aber zwei Haken. Erstens ist die Liquidität dort meist ein Bruchteil der Heimatbörse, was die Spannen weitet. Zweitens bildet der deutsche Kurs außerhalb der Heimathandelszeiten nur eine Schätzung ab — er kann sich deutlich von dem entfernen, was beim nächsten Öffnen des Hauptmarkts tatsächlich gehandelt wird.
Was sonst in die Rechnung gehört
Währung. Kanadische und australische Werte notieren in Landeswährung. Ihre Rendite in Euro ist die Summe aus Kursentwicklung und Wechselkurs — beides kann in dieselbe oder in entgegengesetzte Richtung laufen.
Handelszeiten. Wer am Heimatplatz handeln möchte, braucht einen Broker, der das anbietet, und muss die dortigen Zeiten einplanen.
Steuern. Bei Dividenden aus dem Ausland fällt Quellensteuer an; die Anrechnung richtet sich nach dem jeweiligen Doppelbesteuerungsabkommen. Bei den meisten Explorern ist das mangels Dividende zunächst zweitrangig, bei produzierenden Unternehmen nicht.
Häufige Fragen
Ist der Handel an der Heimatbörse immer besser?
Meistens ja, weil dort die Liquidität liegt und die Spanne enger ist. Dem stehen höhere Ordergebühren und Währungsumrechnung gegenüber. Bei kleinen Ordergrößen kann der deutsche Platz unter dem Strich günstiger sein — bei größeren selten.
Was bedeutet NI 43-101 oder JORC in der Praxis?
Beides sind Berichtsstandards für Rohstoffprojekte. Sie legen fest, wie Ressourcen und Reserven klassifiziert und veröffentlicht werden müssen und wer fachlich dafür verantwortlich zeichnet. Eine Zahl ohne diesen Rahmen ist keine belastbare Angabe, sondern eine Behauptung.
Warum schwanken deutsche Kurse manchmal ohne Nachricht?
Oft, weil an der Heimatbörse gehandelt wurde und der deutsche Market Maker seine Kurse nachzieht — oder weil eine einzelne kleine Order im dünnen Buch den Kurs bewegt hat. Beides sagt nichts über das Unternehmen aus.
Carsten Schmider
Analyst für Small und Micro Caps im deutschsprachigen Raum. Seit 2003 mit eigenem Researchhaus, mit Schwerpunkt auf den Spezialsegmenten OTCBB, TSX-V und ASX.
Mehr über den Autor